Lesbrief Het Resultaat (5e druk)

In deze lesbrief staat het berekenen en analyseren van het resultaat van ondernemingen centraal. Bedrijven zijn altijd benieuwd naar hun resultaat, een indicator van het succes van het bedrijf. Door winst kan een bedrijf investeren en groeien.

De hoofdstukken van deze lesbrief nemen je stap voor stap mee in het berekenen van de opbrengsten van handelsondernemingen en dienstenondernemingen (hoofdstuk 1), de kosten (hoofdstuk 2) en het begrote en gerealiseerde resultaat (hoofdstuk 3). In dit hoofdstuk vergelijk je verwachtingen met de werkelijkheid en onderzoek je waar verschillen vandaan komen. In hoofdstuk 4 staat de break-evenanalyse centraal. Je leert hoe je de break-evenafzet, break-evenomzet en de dekkingsbijdrage op verschillende manieren berekent.
Hoofdstuk 1

Opbrengsten

Organisaties voorzien in maatschappelijke behoeften door goederen, diensten of een combinatie van beide aan klanten te leveren.

Handelsondernemingen verkopen goederen zonder ze zelf te maken. Voorbeelden van handelsondernemingen zijn Ikea en bol.com. De totale opbrengst (of omzet) van een handelsonderneming bereken je door de verkoopprijs te vermenigvuldigen met het aantal verkochte goederen, de afzet.

Dienstenondernemingen stellen hun tijd en kennis beschikbaar en ontvangen daarvoor een vergoeding. Voorbeelden van dienstenondernemingen zijn een makelaarskantoor en een schoonmaakbedrijf. De totale opbrengst van een dienstenonderneming bestaat uit het gefactureerd uurtarief vermenigvuldigd met het aantal uren dat gewerkt wordt voor klanten.

Zowel handels- als dienstenondernemingen kunnen naast de bovengenoemde opbrengst, andere opbrengsten hebben zoals huuropbrengsten.

Bij het berekenen van de omzet wordt de verkoopprijs of het gefactureerd uurtarief exclusief btw gebruikt. De btw die een onderneming van klanten ontvangt, is geen opbrengst voor de onderneming. De ondernemer int deze btw namens de overheid en moet het bedrag vervolgens afdragen aan de Belastingdienst (fiscus). Op de balans wordt dit bedrag opgenomen onder de balanspost ‘te betalen btw’. De btw die een onderneming betaalt aan leveranciers, kan zij terugvorderen van de Belastingdienst. Op de balans wordt dit bedrag opgenomen onder de post ‘te vorderen btw’. Het verschil tussen de ‘te vorderen btw’ en ‘te betalen btw’ bepaalt hoeveel btw de onderneming moet afdragen aan de fiscus.

Begrip Omschrijving
Af te dragen btw Het verschil tussen te betalen btw (vanuit ontvangsten van de klanten) en te vorderen btw (vanuit betalingen aan leveranciers) wat aan de fiscus afgedragen moet worden.
Afzet De hoeveelheid verkochte producten uitgedrukt in eenheden, kg, liter, etc. Het aantal producten (stuks, liters, kg) dat een bedrijf verkoopt. Ander woord voor verkochte hoeveelheid.
Arbeidsuurtarief Totale loonkosten gedeeld door het aantal uren dat er gewerkt wordt.
Belasting toegevoegde waarde (btw) Ook wel omzetbelasting genoemd. Deze wordt door bedrijven betaald aan de belastingdienst (overheid) maar de bedrijven berekenen deze belasting door in hun verkoopprijs. Bedrijven mogen de btw die ze aan andere bedrijven betalen terugvragen via de belastingdienst. Hierdoor betaalt uiteindelijk de consument deze btw. Er is een tarief van 21% voor luxeproducten, een tarief van 9% voor eerste levensbehoeften en een tarief van 0% voor goederen en diensten die geëxporteerd worden en daarnaast zijn er goederen en diensten die vrijgesteld zijn van btw-heffing, zoals: bepaalde vormen van onderwijs, medische handelingen en huren.
Diensten Niet-materiële (= onstoffelijke / niet tastbaar) goederen zoals een taxirit, een bezoek aan de huisarts, een toneelvoorstelling, enzovoorts.
Dienstenonderneming Een bedrijf dat diensten verkoopt.
Gefactureerd uurtarief Uurtarief dat aan de klant berekend wordt.
Goederen Materiële producten (tastbaar).
Handelsonderneming Een bedrijf dat ingekochte goederen weer verkoopt zonder enige bewerking.
Omzet (Totale Opbrengst (TO)) De geldopbrengst van de verkochte producten. Is te berekenen door: verkoopprijs (p) × aantal verkochte producten/diensten (q) (= afzet). De omzet is gelijk aan de opbrengst.
Omzetbelasting Btw – een (indirecte) belasting die betaald wordt over de verkoopprijs.
Te betalen btw Een schuld op de korte termijn aan de belastingdienst die bestaat uit de btw die een bedrijf over haar omzet moet berekenen en in rekening moet brengen bij haar afnemers.
Te vorderen btw Een vordering op de korte termijn op de belastingdienst die bestaat uit alle btw die een bedrijf betaald heeft aan haar leveranciers.
Totale Opbrengst (TO) (omzet) De geldopbrengst van de verkochte producten. Is te berekenen door: verkoopprijs (p) × aantal verkochte producten/diensten (q) (= afzet).
Verkoopprijs (P) Het bedrag waarvoor een product verhandeld wordt.

Extra oefenopgaven (in Word)

Hoofdstuk 2

Kosten

Tijdens het produceren van goederen en diensten worden productiefactoren ingezet. Hiervoor moet het bedrijf een vergoeding betalen. Deze vergoedingen vormen de kosten van de onderneming.

Handelsondernemingen hebben te maken met de kostensoort ‘inkoopwaarde van de omzet’. Dit is de inkoopprijs vermenigvuldigd met de afzet. Ondernemingen die uitsluitend diensten leveren, hebben geen inkoopwaarde van de omzet. Wel kunnen zij bepaalde werkzaamheden, zoals schoonmaak, administratie of ICT, uitbesteden aan andere ondernemingen. De kosten die hierdoor ontstaan, noemen we ‘kosten van diensten van derden’.

Ook duurzame productiemiddelen, zoals machines, bedrijfsauto’s en computers, worden in de loop van de tijd minder waard. De kosten die hierdoor ontstaan, noemen we afschrijvingskosten. Op de balans staan duurzame productiemiddelen vermeld tegen de boekwaarde. De boekwaarde van een duurzaam productiemiddel is het verschil tussen de aanschafprijs en het totaalbedrag van alle afschrijvingen tot dat moment.

Ook huisvesting brengt kosten met zich mee. Zo kan een onderneming bijvoorbeeld huurkosten hebben voor het pand waarin zij gevestigd is. Bij het in dienst hebben van personeel ontstaan loonkosten en andere personeelskosten, zoals de kosten van een laptop of telefoon van de zaak.

Begrip Omschrijving
Aanschafwaarde Aankoopprijs + bijkomende kosten.
Afschrijvingskosten Het bedrag van de waardevermindering van de vaste activa
Belastingen Heffingen die opgelegd zijn door de overheid. De belastingen deel uitmaken van de kostprijs of gericht zij op het resultaat.
Boekwaarde Aanschaffingswaarde minus de som van alle gedane afschrijvingen.
Boekwinst Resultaat dat ontstaat bij de verkoop van een productiemiddel als de verkoopprijs excl. btw groter is dan de boekwaarde. Een boekwinst is een incidenteel resultaat.
Grondkosten Kosten die bedrijven maken voor het huren of kopen van grond.
Incidenteel resultaat Resultaat dat niet door de normale bedrijfsvoering tot stand komt.
Inkomstenbelasting Belasting die ondernemers betalen over het resultaat van een eenmanszaak of vof
Inkoopwaarde van de omzet Inkoopwaarde van de verkochte producten (niet te verwarren met de inkopen), inkoopprijs × afzet
Kosten De geldswaarde van alle noodzakelijk opgeofferde productiemiddelen ten behoeve van de productie van goederen en diensten.
Kosten van diensten van derden Kosten van diensten die geleverd worden door mensen, instanties e.d. buiten de organisatie, zoals: transportondernemingen, energiebedrijven, etc.
Kostensoorten Indeling van kosten naar inkoopwaarde, kosten van diensten van derden, afschrijvingskosten, grondkosten, loonkosten en belastingen.
Loonkosten Het bedrag dat de werkgever in totaal kwijt is als hij een persoon in loondienst heeft. De hoogte van de loonkosten wordt onder andere bepaald door het brutoloon, de hoogte van het vakantiegeld en de sociale lasten.
People, planet, profit Duurzaam ondernemen, waarbij bedrijven niet alleen winst maken maar ook zorg dragen voor mensen en het milieu.
Restwaarde De waarde van een duurzaam productiemiddel aan het einde van de (economische) levensduur.
Secundaire arbeidsvoorwaarden Arbeidsvoorwaarden die boven op de primaire arbeidsvoorwaarden komen zoals: vakantieregelingen, studiefaciliteiten, kinderopvang, e.d.
Vennootschapsbelasting Belasting die wordt geheven over de winst van een bv of een nv (een vennootschap).

Extra oefenopgaven (in Word)

Hoofdstuk 3

Van opbrengst naar een positief resultaat!

Het resultaat van een onderneming wordt berekend door de totale opbrengsten te verminderen met de totale kosten. Als de opbrengsten groter zijn dan de kosten, is het resultaat positief. Als de kosten groter zijn dan de opbrengsten, is het resultaat negatief.

Over het resultaat moet belasting worden betaald: een eenmanszaak en vof betalen inkomstenbelasting over het positieve resultaat, terwijl bv’s en nv’s vennootschapsbelasting betalen.

De winst- en verliesrekeningen van handelsondernemingen en dienstenondernemingen verschillen. Bij een handelsonderneming wordt bij de totale kosten onderscheid gemaakt tussen de inkoopwaarde van de omzet en de overige bedrijfskosten. Bij een dienstenonderneming komt de post inkoopwaarde van de omzet niet voor.

Na afloop van een periode blijkt vaak dat het werkelijke resultaat afwijkt van het begrote resultaat. Van dit verschil kan een analyse worden gemaakt om inzicht te krijgen in de verschillen. In dit hoofdstuk leer je hier meer over zo’n analyse.

Begrip Omschrijving
Dienstenonderneming Een bedrijf dat diensten verkoopt.
Exploitatiebegroting Een overzicht van de verwachte opbrengsten en kosten in een bepaalde periode
Gefactureerd uurtarief Uurtarief dat aan de klant berekend wordt.
Handelsonderneming Een bedrijf dat ingekochte goederen weer verkoopt zonder enige bewerking.
Inkomstenbelasting Het bedrag dat je aan belasting betaalt over je inkomen.
Inkoopwaarde van de omzet Inkoopwaarde van de verkochte producten (niet te verwarren met de inkopen), inkoopprijs × afzet
Overige bedrijfskosten Overige kosten naast de inkoopwaarde van de omzet. Voorbeelden zijn loonkosten, afschrijvingskosten, huurkosten, verzekeringskosten, onderhoudskosten en marketingkosten.
Resultaat (winst/verlies) Het verschil tussen de opbrengsten en de kosten, laat de winst of het verlies zien.
Resultaat na winstbelasting Resultaat voor winstbelasting – vennootschapsbelasting.
Resultatenrekening Een overzicht van de opbrengsten en kosten over een bepaalde voorgaande periode, wordt ook wel een winst- en verliesrekening genoemd
Vennootschapsbelasting Belasting die geheven wordt over de winst van een bv en nv (een vennootschap).
Verwacht resultaat Begroot resultaat op basis van geschatte opbrengsten en kosten, die voortkomen vanuit prognoses
Winst- en verliesrekening Een overzicht van de opbrengsten en kosten over een bepaalde voorgaande periode, wordt ook wel een resultatenrekening genoemd

Extra oefenopgaven (in Word)

Hoofdstuk 4

Break-evenanalyse

Als ondernemer wil je natuurlijk weten hoeveel producten je moet verkopen om winst te maken. Met een break-evenanalyse bereken je het aantal producten dat je moet verkopen om precies uit te komen op € 0 winst: je maakt dan geen winst, maar ook geen verlies. In dit hoofdstuk leer je hoe je een break-evenanalyse maakt en welke rol constante en variabele kosten daarbij spelen.

Constante kosten zijn kosten die onafhankelijk zijn van de afzet, zoals huurkosten en afschrijvingskosten. Variabele kosten veranderen juist mee met de afzet. Een voorbeeld hiervan zijn grondstofkosten of verpakkingskosten.

Voor de break-evenanalyse maken we gebruik van de dekkingsbijdrage. De dekkingsbijdrage per product is het verschil tussen de verkoopprijs en de variabele kosten per product. Dit bedrag geeft aan hoeveel er per product overblijft om de constante kosten terug te verdienen. Zodra de totale constante kosten precies zijn terugverdiend, is er geen winst of verlies. Het aantal producten dat daarvoor verkocht moet worden is de break-evenafzet (BEA). Je berekent de break-evenafzet door de constante kosten te delen door de dekkingsbijdrage per product.

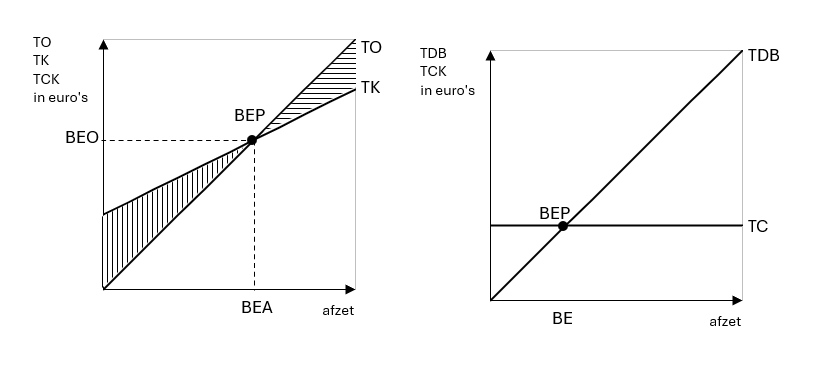
Tot slot leer je hoe je een break-evenanalyse in een grafiek weergeeft. Dit kan bijvoorbeeld met een grafiek waarin de totale opbrengsten en totale kosten tegen elkaar worden afgezet. Een andere mogelijkheid is een grafiek met de totale dekkingsbijdrage en de totale constante kosten.
Begrip Omschrijving
Break-evenafzet (BEA) De afzet waarbij de totale opbrengst gelijk is aan de totale kosten: er wordt geen winst gemaakt.
Break-evenanalyse Een financiële berekening waarmee je bepaalt bij welke omzet of afzet je geen winst en geen verlies maakt.
Break-evenomzet (BEO) Die omzet waarbij de onderneming quitte speelt.
Break-evenpunt Snijpunt van de TO-lijn en de TK-lijn.
Constante kosten Kosten zijn kosten die binnen bepaalde grenzen niet veranderen bij een toe- of afname van het aantal producten of diensten die verkocht of geproduceerd worden.
Dekkingsbijdrage per product De verkoopprijs min de variabele kosten per product ( p  –  v ).
Marktaandeel Het aandeel van een bedrijf in de totale markt (in omzet of afzet)
Resultaat Het verschil tussen de opbrengsten en de kosten, laat de winst of het verlies zien.
TCK-lijn Grafische weergave van de totale constante kosten (TCK), waarin het verband staat tussen de constante kosten en elke afzet. De lijn heeft een horizontaal verloop.
TDB-lijn Grafische weergave van de totale dekkingsbijdrage, waarin het verband staat tussen de dekkingsbijdrage en elke afzet. De lijn heeft een stijgend (positief) verloop.
TK-lijn Grafische weergave van de totale kosten (TK), waarin het verband staat tussen de totale kosten en elke afzet.
TO-lijn Grafische weergave van de totale opbrengst (TO), waarin het verband staat tussen de opbrengst en elke afzet. De lijn heeft een stijgend (positief) verloop.
Totale dekkingsbijdrage Geeft aan wat er na aftrek van de totale variabele kosten overblijft van de totale omzet om de totale constante kosten te dekken.
Variabele kosten Kosten die toe- of afnemen bij een verandering in de productie- of verkoopomvang zoals grondstofkosten of verpakkingskosten.

Extra oefenopgaven (in Word)