Lesbrief Het Resultaat

In deze lesbrief staat het berekenen en analyseren van het resultaat van ondernemingen centraal. Bedrijven zijn altijd benieuwd naar hun resultaat, een indicator van het succes van het bedrijf. Door winst kan een bedrijf investeren en groeien.

De hoofdstukken van deze lesbrief nemen je stap voor stap mee in het berekenen van de opbrengsten van handelsondernemingen en dienstenondernemingen (hoofdstuk 1), de kosten (hoofdstuk 2) en het begrote en gerealiseerde resultaat (hoofdstuk 3). In dit hoofdstuk vergelijk je verwachtingen met de werkelijkheid en onderzoek je waar verschillen vandaan komen. In hoofdstuk 4 staat de break-evenanalyse centraal. Je leert hoe je de break-evenafzet, break-evenomzet en de dekkingsbijdrage op verschillende manieren berekent.
Hoofdstuk 1

Opbrengsten

Organisaties voorzien in maatschappelijke behoeften door goederen, diensten of een combinatie van beide aan klanten te leveren.

Handelsondernemingen verkopen goederen zonder ze zelf te maken. Voorbeelden van handelsondernemingen zijn Ikea en bol.com. De totale opbrengst (of omzet) van een handelsonderneming bereken je door de verkoopprijs te vermenigvuldigen met het aantal verkochte goederen, de afzet.

Dienstenondernemingen stellen hun tijd en kennis beschikbaar en ontvangen daarvoor een vergoeding. Voorbeelden van dienstenondernemingen zijn een makelaarskantoor en een schoonmaakbedrijf. De totale opbrengst van een dienstenonderneming bestaat uit het gefactureerd uurtarief vermenigvuldigd met het aantal uren dat gewerkt wordt voor klanten.

Zowel handels- als dienstenondernemingen kunnen naast de bovengenoemde opbrengst, andere opbrengsten hebben zoals huuropbrengsten.

Bij het berekenen van de omzet wordt de verkoopprijs of het gefactureerd uurtarief exclusief btw gebruikt. De btw die een onderneming van klanten ontvangt, is geen opbrengst voor de onderneming. De ondernemer int deze btw namens de overheid en moet het bedrag vervolgens afdragen aan de Belastingdienst (fiscus). Op de balans wordt dit bedrag opgenomen onder de balanspost ‘te betalen btw’. De btw die een onderneming betaalt aan leveranciers, kan zij terugvorderen van de Belastingdienst. Op de balans wordt dit bedrag opgenomen onder de post ‘te vorderen btw’. Het verschil tussen de ‘te vorderen btw’ en ‘te betalen btw’ bepaalt hoeveel btw de onderneming moet afdragen aan de fiscus.

Begrippenlijst hoofdstuk 1

Hoofdstuk 2

Kosten

Tijdens het produceren van goederen en diensten worden productiefactoren ingezet. Hiervoor moet het bedrijf een vergoeding betalen. Deze vergoedingen vormen de kosten van de onderneming.

Handelsondernemingen hebben te maken met de kostensoort ‘inkoopwaarde van de omzet’. Dit is de inkoopprijs vermenigvuldigd met de afzet. Ondernemingen die uitsluitend diensten leveren, hebben geen inkoopwaarde van de omzet. Wel kunnen zij bepaalde werkzaamheden, zoals schoonmaak, administratie of ICT, uitbesteden aan andere ondernemingen. De kosten die hierdoor ontstaan, noemen we ‘kosten van diensten van derden’.

Ook duurzame productiemiddelen, zoals machines, bedrijfsauto’s en computers, worden in de loop van de tijd minder waard. De kosten die hierdoor ontstaan, noemen we afschrijvingskosten. Op de balans staan duurzame productiemiddelen vermeld tegen de boekwaarde. De boekwaarde van een duurzaam productiemiddel is het verschil tussen de aanschafprijs en het totaalbedrag van alle afschrijvingen tot dat moment.

Ook huisvesting brengt kosten met zich mee. Zo kan een onderneming bijvoorbeeld huurkosten hebben voor het pand waarin zij gevestigd is. Bij het in dienst hebben van personeel ontstaan loonkosten en andere personeelskosten, zoals de kosten van een laptop of telefoon van de zaak.

Begrippenlijst hoofdstuk 2

Hoofdstuk 3

Van opbrengst naar een positief resultaat!

Het resultaat van een onderneming wordt berekend door de totale opbrengsten te verminderen met de totale kosten. Als de opbrengsten groter zijn dan de kosten, is het resultaat positief. Als de kosten groter zijn dan de opbrengsten, is het resultaat negatief.

Over het resultaat moet belasting worden betaald: een eenmanszaak en vof betalen inkomstenbelasting over het positieve resultaat, terwijl bv’s en nv’s vennootschapsbelasting betalen.

De winst- en verliesrekeningen van handelsondernemingen en dienstenondernemingen verschillen. Bij een handelsonderneming wordt bij de totale kosten onderscheid gemaakt tussen de inkoopwaarde van de omzet en de overige bedrijfskosten. Bij een dienstenonderneming komt de post inkoopwaarde van de omzet niet voor.

Na afloop van een periode blijkt vaak dat het werkelijke resultaat afwijkt van het begrote resultaat. Van dit verschil kan een analyse worden gemaakt om inzicht te krijgen in de verschillen. In dit hoofdstuk leer je hier meer over zo’n analyse.

Begrippenlijst hoofdstuk 3

Hoofdstuk 4

Break-evenanalyse

Als ondernemer wil je natuurlijk weten hoeveel producten je moet verkopen om winst te maken. Met een break-evenanalyse bereken je het aantal producten dat je moet verkopen om precies uit te komen op € 0 winst: je maakt dan geen winst, maar ook geen verlies. In dit hoofdstuk leer je hoe je een break-evenanalyse maakt en welke rol constante en variabele kosten daarbij spelen.

Constante kosten zijn kosten die onafhankelijk zijn van de afzet, zoals huurkosten en afschrijvingskosten. Variabele kosten veranderen juist mee met de afzet. Een voorbeeld hiervan zijn grondstofkosten of verpakkingskosten.

Voor de break-evenanalyse maken we gebruik van de dekkingsbijdrage. De dekkingsbijdrage per product is het verschil tussen de verkoopprijs en de variabele kosten per product. Dit bedrag geeft aan hoeveel er per product overblijft om de constante kosten terug te verdienen. Zodra de totale constante kosten precies zijn terugverdiend, is er geen winst of verlies. Het aantal producten dat daarvoor verkocht moet worden is de break-evenafzet (BEA). Je berekent de break-evenafzet door de constante kosten te delen door de dekkingsbijdrage per product.

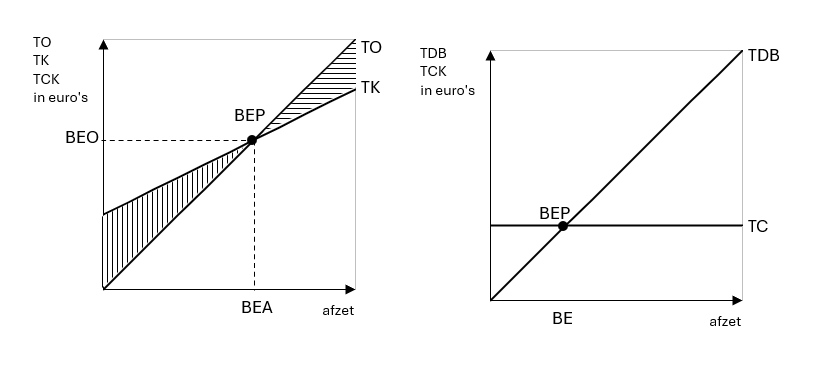
Tot slot leer je hoe je een break-evenanalyse in een grafiek weergeeft. Dit kan bijvoorbeeld met een grafiek waarin de totale opbrengsten en totale kosten tegen elkaar worden afgezet. Een andere mogelijkheid is een grafiek met de totale dekkingsbijdrage en de totale constante kosten.
Begrippenlijst hoofdstuk 4